국내 연금저축 시장이 200조원을 넘어선 가운데, 한때 시장의 대부분을 차지했던 연금저축보험의 비중이 빠르게 줄고 있다. 증시 상승기에 상대적으로 높은 수익률을 기록한 연금저축펀드로 자금이 이동하고, 새 보험회계기준 도입 이후 보험사들의 판매 유인도 약해진 영향으로 풀이된다.
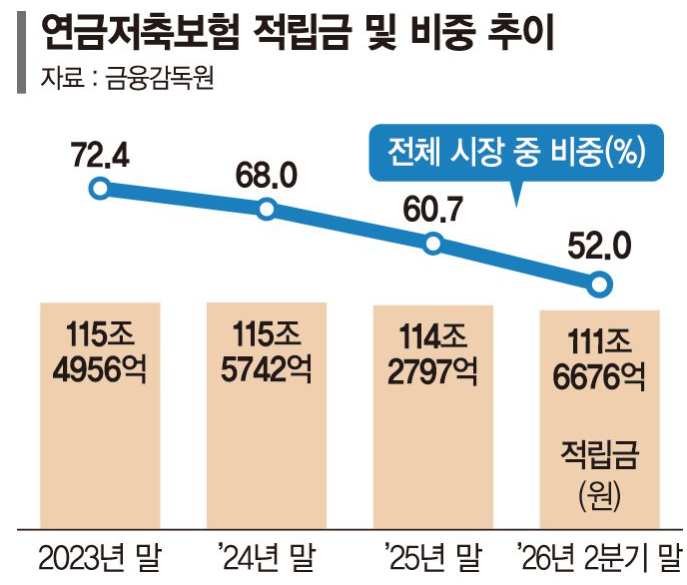
금융감독원 통합연금포털에 따르면 올해 2분기 말 기준 국내 31개사의 연금저축보험 적립금은 111조6676억원으로 집계됐다. 전체 연금저축 적립금 214조7497억원의 52.0% 수준이다.
연금저축 시장에서 보험이 차지하는 비중은 2023년 말 72.4%에서 2024년 68.0%, 2025년 60.7%로 낮아졌다. 올해 들어서는 절반 수준까지 내려오면서 2년 반 만에 20%포인트 넘게 축소됐다.
연금저축보험의 절대 적립금도 감소세다.
2023년 115조4956억원이었던 적립액은 2024년 115조5742억원으로 소폭 늘었지만, 지난해에는 114조2797억원으로 줄었다. 올해 들어 감소폭은 더 커졌다.
반면 펀드와 신탁을 포함한 전체 연금저축 시장 규모는 계속 확대되고 있다. 전체 적립금은 2023년 말 159조4842억원에서 올해 2분기 말 214조7497억원으로 34.7% 증가했다.
ETF 선택 가능한 연금펀드로 이동
연금저축은 만 55세 이후 연금으로 수령하는 개인연금 상품으로 크게 펀드와 보험, 신탁으로 나뉜다.
연금저축펀드는 은행과 증권사 등을 통해 가입할 수 있으며 주식·채권형 펀드뿐 아니라 ETF, 리츠 등 다양한 자산을 직접 선택할 수 있다는 특징이 있다. 반면 연금저축신탁은 2018년 1월 이후 신규 판매가 중단됐다.
연금저축보험은 매달 변동되는 공시이율을 적용하고 위험자산 투자 비중이 상대적으로 낮다. ETF 등을 직접 선택할 수 있는 펀드와 달리 보험사가 구성한 포트폴리오 중심으로 운용되기 때문에 투자 선택의 폭도 좁은 편이다.
상품 선택지에서도 차이가 난다.
연금저축펀드에서 선택할 수 있는 ETF와 머니마켓펀드(MMF), 타깃데이트펀드(TDF) 등은 3189건인 반면 생명보험과 손해보험을 합친 보험 상품은 1148건으로 집계됐다.
최근 증시 강세도 자금 이동을 가속화한 요인으로 꼽힌다.
최근 1년 평균 수익률은 연금저축펀드가 55.4%를 기록한 반면 생명보험은 -4.7%, 손해보험은 -8.2%로 나타났다. 10년 수익률에서도 보험은 모두 1%에 미치지 못한 반면 펀드는 8.67%를 기록했다.
수수료와 IFRS17도 보험에 부담
비용 구조에서도 보험의 부담이 상대적으로 크다.
연금저축펀드의 연평균 수수료율은 0.76%인 반면 생명보험은 5.56%, 손해보험은 5.24% 수준이다.
보험은 계약 초기 일정 기간 사업비를 확정적으로 부과하는 구조인 반면, 펀드는 납입 원금에 일정 수수료율을 적용한다. 장기간 운용하면 펀드의 수수료 금액 역시 커질 수 있지만 초기 비용 차이가 상당하다는 것이 업계 설명이다.
보험사 입장에서도 연금저축보험을 적극적으로 확대할 유인이 과거보다 줄었다.
연금저축보험은 저축성보험으로 분류된다. 2023년 도입된 새 국제회계기준 IFRS17에서는 저축성 보험료를 당장의 회계상 수익이 아니라 앞으로 돌려줘야 할 보험부채로 인식한다.
보험료가 많이 유입되더라도 즉시 이익으로 반영되지 않는 구조이기 때문에 보험사 입장에서는 수익성 측면에서 판매 매력이 낮아질 수 있다.
이에 따라 보험업계에서도 연금저축보험을 공격적으로 확대하기보다는 기본적인 상품 선택지를 유지하는 수준에서 관리하는 분위기가 나타나고 있다.
연금저축 시장 전체는 커지고 있지만 내부 구성은 빠르게 바뀌고 있다. 안정적인 공시이율 중심의 보험보다 ETF 등 다양한 자산에 투자할 수 있는 펀드를 선호하는 가입자가 늘면서, 연금저축 시장의 중심축도 보험에서 투자형 상품으로 이동하는 모습이다.
답글 남기기