디지털 금융 확산으로 은행 점포가 빠르게 줄고 있지만, 남은 점포의 역할은 오히려 다양해지고 있다. 단순히 예금과 대출을 처리하던 공간을 넘어 버스터미널과 문화센터, 목욕탕, 활어유통센터 등 지역 생활 인프라와 결합하는 사례가 늘고 있다.
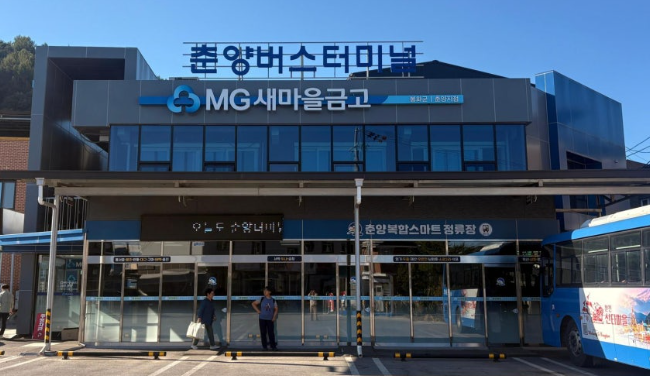
경북 봉화군 춘양버스터미널이 대표적이다. 이곳은 터미널 대기실과 새마을금고 영업점이 한 건물에 함께 들어서 있다. 1층 238㎡ 가운데 약 70%는 터미널 대기실로 사용하고 나머지 공간에서 금융 업무를 처리한다.
원래 이곳은 춘양공용버스정류장이었지만 인구 감소에 따른 경영난으로 2022년 문을 닫았다. 이후 봉화군새마을금고가 건물을 인수해 리모델링했고, 2024년 7월 터미널과 금융점포가 결합된 공간으로 다시 문을 열었다.
교통과 금융이 한 공간에 들어오면서 이용객도 늘었다. 운전이 어려운 고령자와 외국인 근로자 등이 버스를 이용하면서 자연스럽게 금융점포를 찾고 있으며, 하루 평균 이용객은 100명을 넘는 것으로 전해졌다.
지역 노인들에게는 새로운 일자리도 생겼다. 노인 일자리 기관에서 파견된 주민들이 터미널을 찾는 이용객의 전자티켓 발권을 돕고 있다.
금융점포가 지역 생활시설로
금융회사의 공간 활용은 점점 더 다양해지고 있다.
수협중앙회는 올해 5월 인천항 인근에 있던 수협은행 경인본부 건물을 활어유통센터로 바꿨다. 과거 돈을 보관하던 공간이 이제는 양식 어류를 보관하고 거래하는 시설로 사용되는 셈이다.
어업인에게는 새로운 판로가 되고, 호텔과 대형마트 등 구매자에게는 안정적인 공급처 역할을 한다. 일부 수협 점포는 어선안전조업국을 함께 운영하며 선박 통신과 안전관리 업무까지 맡고 있다.
신협도 유휴공간을 문화·복지시설로 바꾸고 있다. 경기 용인의 수지신협은 약 1488㎡ 규모 문화센터를 운영하며 매 학기 200여 개 강좌를 개설하고 있다. 연간 이용객은 약 5000명에 달한다.
충남 청양군 정산면에서는 농협이 직접 목욕탕을 운영한다.
정산면에는 5대 은행 점포가 한 곳도 없고 고령 인구 비율도 높다. 주민들이 목욕탕을 이용하려면 인근 지역까지 이동해야 했던 점을 고려해 정산농협이 2016년 자체 부지에 시설을 마련했다.
현재 주민들은 농협 건물 주변에서 금융과 목욕, 하나로마트 쇼핑까지 한 번에 해결할 수 있다.
시중은행 점포는 계속 감소
반면 주요 시중은행은 비용 절감과 디지털 전환을 이유로 점포와 유휴 부동산을 정리하고 있다.
은행연합회에 따르면 국내 16개 은행의 점포 수는 올해 6월 말 기준 5505개로 집계됐다. 2023년 6월 말과 비교하면 235개, 약 4% 감소했다.
문제는 점포 감소가 디지털 금융에 익숙하지 않은 계층의 금융 접근성을 떨어뜨릴 수 있다는 점이다.
한국은행 조사에서 60대 이상 소비자의 모바일 금융 이용 비율은 18.7%에 그친 반면, 직접 점포나 ATM을 찾는 비율은 80.7%에 달했다. 20·30대의 모바일 금융 이용률이 70%대인 것과 큰 차이를 보였다.
특히 은행 점포가 적은 지방에서는 금리가 높은 상품이나 특정 금융상품에 가입할 기회 자체가 제한될 수 있다는 지적도 나온다.
금융당국은 점포 폐쇄 전 사전영향평가를 강화하고 지방 점포 폐쇄 시 지역 재투자 평가에서 불이익을 주는 등 대응책을 마련하고 있다. 우체국을 활용한 일부 금융 업무 대행과 이동점포, 공동 ATM 확대도 추진하고 있다.
남은 점포는 AI·문화공간으로 진화
시중은행들은 점포 수를 줄이는 동시에 남은 공간의 기능은 고도화하고 있다.
신한은행은 AI 은행원이 계좌 개설과 환전 등을 처리하는 AI 지점을 운영 중이고, 전국 디지털 라운지에서는 늦은 시간까지 화상 상담을 제공하고 있다.
우리은행과 KB국민은행은 중장년층과 자산가를 위한 문화·자산관리 공간을 운영하고 있으며, 하나은행은 폐쇄 점포를 미술품 전시와 보관이 가능한 복합문화공간으로 바꿨다.
결국 은행 점포는 두 방향으로 재편되는 모습이다. 단순 업무는 모바일과 AI로 이동하는 반면, 오프라인 공간은 지역 생활서비스나 전문 상담, 문화 기능을 결합하는 방식으로 진화하고 있다.
앞으로 은행 점포의 경쟁력은 숫자보다 역할에 달릴 가능성이 크다. 디지털로 대체하기 어려운 상담과 금융 취약계층 지원은 사람이 맡고, 지역 금융기관은 생활 인프라와 결합해 주민의 접근성을 높이는 형태로 차별화될 것으로 보인다.
답글 남기기