현대자동차가 2030년 글로벌 판매 555만대와 영업이익률 9% 이상이라는 중장기 목표를 내놨다. 본업인 완성차 사업의 성장 전략과 주주환원 강화 방안은 구체화했지만, 시장이 기대했던 로봇과 자율주행 분야에서는 새로운 내용이 부족했다는 평가가 나오고 있다.
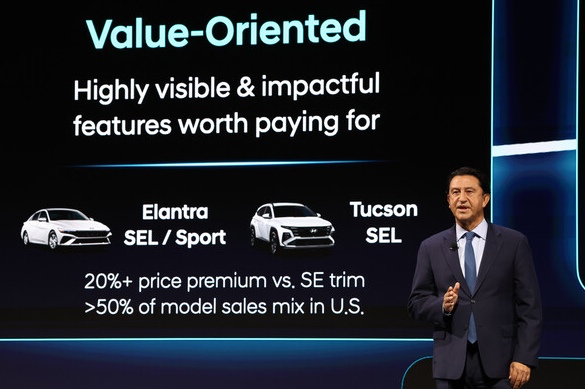
현대차는 최근 ‘CEO 인베스터 데이’를 열고 2030년 현대차와 제네시스의 합산 글로벌 판매량을 555만대로 확대하겠다고 밝혔다. 올해 목표인 415만8000대보다 약 33% 많은 수준이다. 이를 통해 글로벌 시장점유율 6%를 달성한다는 계획이다.
회사는 2026년부터 2030년까지 부분변경과 파생 모델을 포함해 100종 이상의 신차를 출시하고, 북미·인도·한국 등 주요 지역의 생산시설을 확충해 연간 생산능력을 127만대 늘릴 방침이다.
수익성 목표도 상향했다. 2030년 연결 기준 영업이익률을 기존 8~9%에서 9% 이상으로 높이고, 원가 혁신과 재료비 절감, 부품 현지화를 통해 매출원가율을 기존 계획보다 3%포인트 낮추겠다는 구상이다. 하이브리드차를 중심으로 전동화 차량 비중도 2030년 전체 판매의 60%까지 확대할 계획이다.
주주환원 정책도 강화했다. 총주주환원율 35% 이상과 연간 최소 주당배당금 1만원, 분기배당 정책을 유지하고 임직원 보상용 물량을 제외한 보유 자사주는 전량 소각하기로 했다. 소각 규모는 발표 당시 종가 기준 약 8000억원으로 추산된다.
하지만 증권가의 반응은 다소 냉정했다. NH투자증권은 현대차 목표주가를 76만원에서 62만원으로 낮췄고, 삼성증권도 65만원에서 60만원으로 하향했다. 투자의견은 ‘매수’를 유지했지만 신사업에서 기업가치를 다시 평가할 만한 진전이 충분하지 않았다는 판단이다.
특히 로봇사업의 성장가치가 현대차 주주에게 얼마나 돌아올 수 있는지가 쟁점으로 지목됐다. 현대차그룹의 로봇사업은 보스턴다이내믹스를 중심으로 진행되는데, 해당 회사 지분은 현대차뿐 아니라 기아, 현대모비스, 현대글로비스, 정의선 회장 등 여러 주체가 나눠 보유하고 있다.
실질적으로 현대차에 귀속되는 지분은 약 28% 수준으로 평가된다. 향후 보스턴다이내믹스가 별도 상장할 경우 성장성이 높은 로봇사업 가치가 독립적으로 평가되는 반면 현대차는 기존 완성차 사업 중심의 저평가를 받을 수 있다는 우려도 나온다.
자율주행 사업의 속도 역시 시장 기대에 미치지 못했다는 평가다. 현대차는 엔비디아와 협력해 2028년 레벨2+ 자율주행 기술을 적용한 첫 소프트웨어중심차량(SDV)을 양산하고 이후 실제 차량에서 확보한 데이터를 바탕으로 기술을 고도화하겠다고 밝혔다.
하지만 주요 글로벌 경쟁사들이 이미 레벨2+ 기술을 상용화하고 대규모 주행 데이터를 축적하고 있다는 점에서 2028년이라는 일정은 다소 늦다는 지적이 나온다. 이번 발표에서도 경쟁 격차를 단기간에 좁힐 수 있는 새로운 기술이나 구체적인 상용화 로드맵은 제시되지 않았다.
결국 현대차의 이번 전략은 완성차 사업의 성장과 수익성 개선, 주주환원 측면에서는 명확한 방향을 보여줬지만 미래 성장동력에 대한 시장의 갈증까지 해소하지는 못한 것으로 평가된다.
향후 기업가치 재평가를 위해서는 판매량 확대와 원가 절감뿐 아니라 로봇과 자율주행, 피지컬 AI 분야에서 실제 매출과 수익으로 이어질 수 있는 구체적인 성과를 제시하는 것이 중요할 전망이다.
답글 남기기